
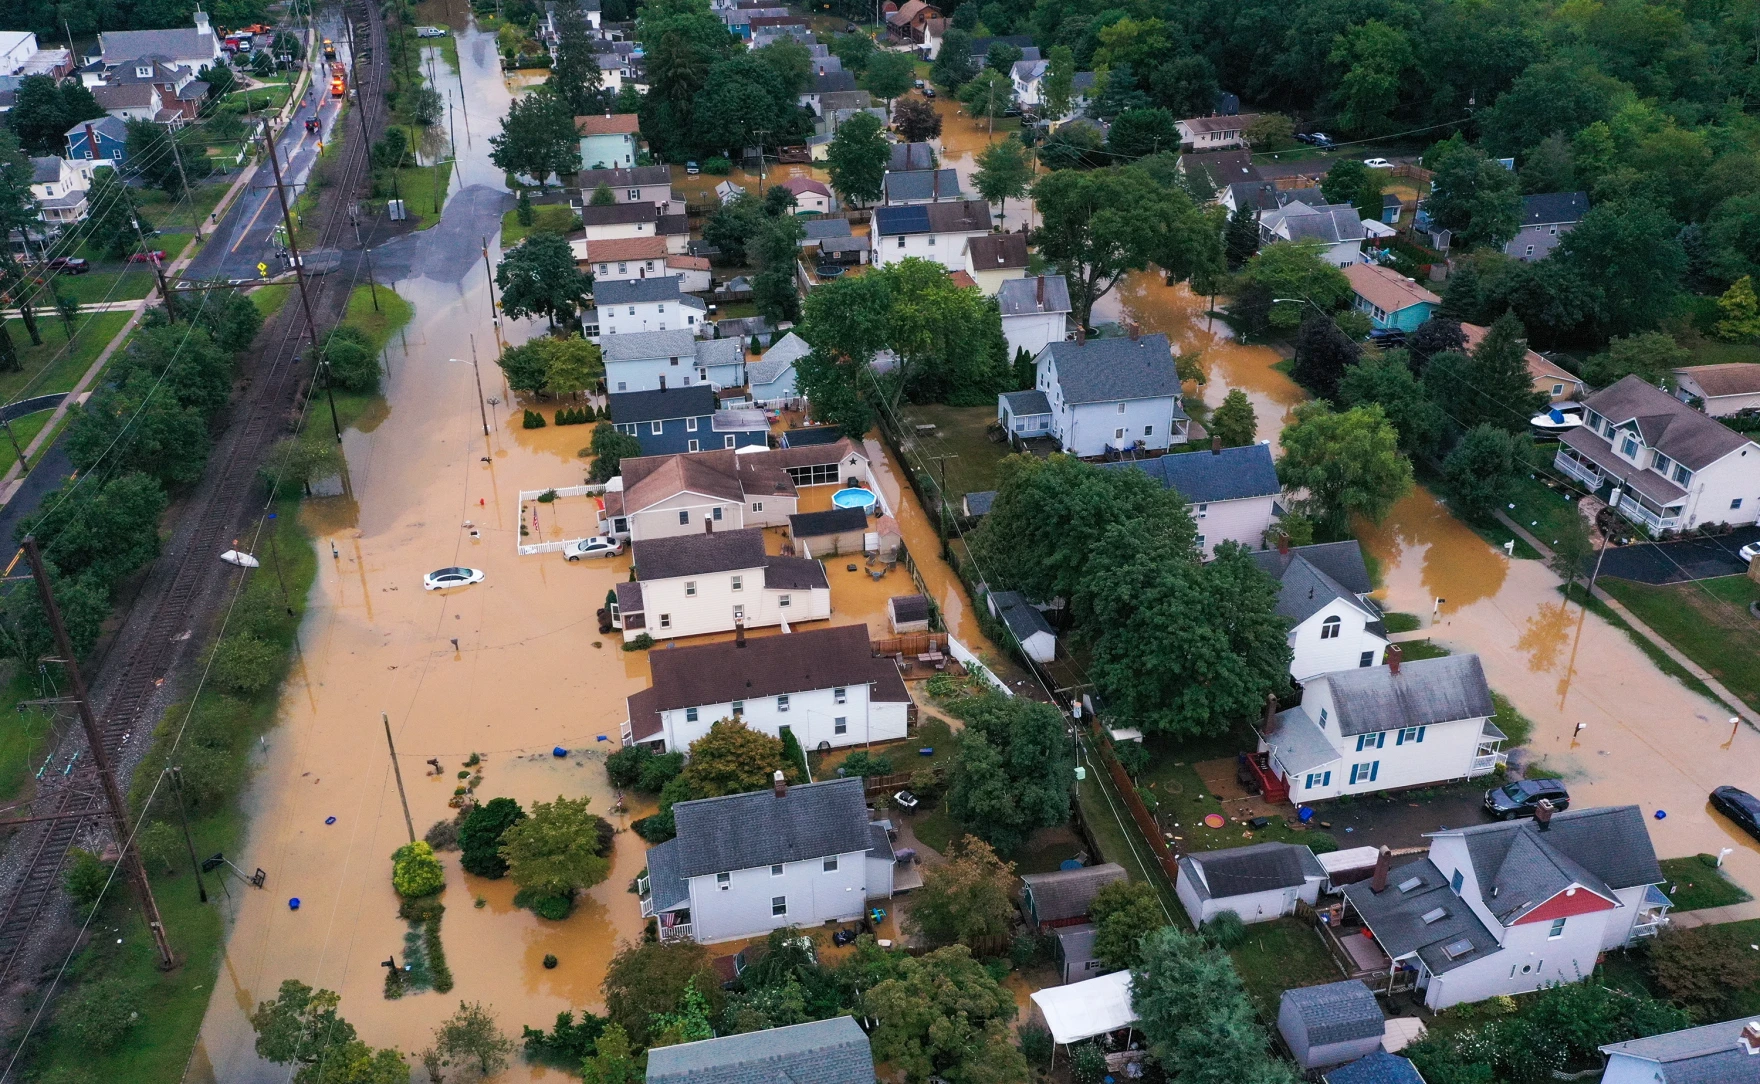
Una tormenta intensa puede transformar una calle de Katy o Houston en una zona inundada en pocas horas. Si el agua entra a tu vivienda y daña los pisos, los muebles o las paredes, la primera pregunta suele ser: ¿mi seguro de hogar cubre las inundaciones?
La respuesta sorprende a muchos propietarios en Texas. Aunque una póliza de hogar puede cubrir determinados daños accidentales causados por agua, la mayoría de las pólizas convencionales no cubren las inundaciones. Entender esa diferencia antes de una emergencia es esencial para proteger tu casa y tu presupuesto.
Lo más importante: el seguro de hogar y el seguro contra inundaciones no son lo mismo. Para daños provocados por agua que se acumula en el exterior y entra a la propiedad, generalmente necesitas una cobertura independiente contra inundaciones.
¿El seguro de hogar cubre daños por inundaciones en Texas?
Por lo general, no. El seguro tradicional para propietarios de vivienda (homeowners insurance) suele excluir los daños causados por inundaciones. Esto incluye situaciones en las que una lluvia intensa provoca acumulación de agua en calles, terrenos o áreas cercanas y esa agua ingresa a la casa.
El Departamento de Seguros de Texas (TDI) explica que para proteger una propiedad contra este tipo de daños normalmente es necesario contratar una póliza de inundación por separado. La cobertura exacta siempre dependerá de las condiciones de cada contrato.
Inundación y daños por agua: ¿cuál es la diferencia?
Que exista agua dentro de una vivienda no significa que todos los daños se procesen de la misma manera. Las aseguradoras consideran de dónde proviene el agua, cómo entró y qué causó el daño.
- Agua de lluvia acumulada que entra desde la calle
Suele considerarse inundación. Una póliza tradicional de hogar normalmente no paga estos daños; para estar protegido puede ser necesario un seguro contra inundaciones.
- Tubería rota o manguera de lavadora dañada
La mayoría de las pólizas de hogar cubren ciertos daños repentinos y accidentales por agua dentro de la vivienda, sujetos a exclusiones, condiciones y deducibles.
- Filtración lenta o falta de mantenimiento
Las fugas continuas, la humedad gradual y los daños por desgaste suelen quedar excluidos del seguro de hogar.
- Retorno de agua o aguas residuales por el drenaje
No debes asumir que está incluido. Algunas pólizas ofrecen cobertura específica para respaldo de alcantarillado o drenaje; si el retorno se origina en una inundación, pueden aplicarse otras condiciones.
Por ejemplo, si se rompe una tubería de la cocina y el agua daña el piso, podrías tener cobertura bajo tu seguro de hogar. Si un desbordamiento exterior introduce agua por la puerta, probablemente necesites una póliza contra inundaciones. Para ambos casos, debes confirmar las condiciones y las exclusiones de tu seguro.
¿Qué cubre un seguro contra inundaciones?
El seguro contra inundaciones está diseñado para cubrir determinadas pérdidas físicas directas provocadas por una inundación que cumpla la definición de la póliza. Puedes obtener cobertura mediante el National Flood Insurance Program (NFIP), administrado por FEMA, o comparar opciones de aseguradoras privadas, según disponibilidad.
- Cobertura del edificio (Building Coverage)
Puede proteger elementos asegurados de la estructura, como paredes, cimientos, instalaciones eléctricas, sistemas de plomería, calentadores de agua y algunos equipos y acabados permanentes.
- Cobertura de pertenencias (Contents Coverage)
Si se contrata, puede proteger muebles, ropa, aparatos electrónicos y otras pertenencias aseguradas. En las pólizas NFIP se adquiere separadamente de la cobertura de la estructura.
- Límites del programa federal
Para viviendas residenciales de una a cuatro familias, el NFIP ofrece hasta $250,000 de cobertura para el edificio y hasta $100,000 para contenidos. Estos son límites máximos del programa, no cantidades automáticas que recibe un asegurado.
- Exclusiones que conviene conocer
La cobertura NFIP normalmente no incluye alojamiento temporal, vehículos, ciertas áreas exteriores ni muchos bienes ubicados en sótanos. Las pólizas privadas pueden tener coberturas, límites y exclusiones diferentes.
Antes de elegir, solicita una explicación del deducible, de la valoración de los bienes y de las exclusiones. Puedes consultar las opciones del NFIP en FloodSmart.gov para conocer el programa federal.
¿Necesitas seguro contra inundaciones si vives en Katy o Houston?
La respuesta depende del riesgo de tu propiedad y de la protección que quieras tener. Una vivienda fuera de una zona de inundación de alto riesgo no está libre de inundaciones. De hecho, según el Departamento de Seguros de Texas, más de la mitad de las viviendas afectadas por las inundaciones del huracán Harvey estaban fuera de las zonas de inundación designadas.
Si tu propiedad está en una zona especial de riesgo de inundación y tienes un préstamo hipotecario sujeto a requisitos federales, normalmente tu prestamista te exigirá cobertura contra inundaciones. Fuera de esas zonas, el seguro puede no ser obligatorio, pero seguir siendo una decisión prudente.
En Katy, Cypress, Houston y comunidades cercanas, es útil revisar la ubicación de la casa, antecedentes de inundación, niveles del terreno y drenaje de la zona. Los mapas de riesgo ayudan, pero no garantizan que una propiedad nunca se inundará.
¿Cuánto cuesta un seguro contra inundaciones en Texas?
No existe una prima única para todos los propietarios. El precio puede variar según la ubicación, las características y altura de la construcción, la exposición a inundaciones, el valor de reposición, los límites elegidos y el deducible.
Al comparar cotizaciones, revisa tanto la cobertura del edificio como la cobertura de bienes personales. Una póliza más económica puede tener límites insuficientes o excluir elementos que para ti son importantes. La mejor comparación no es solo el precio, sino el alcance real de la protección.
¿Cuánto tiempo tarda en entrar en vigor la cobertura?
Este punto puede marcar una gran diferencia. Las nuevas pólizas NFIP generalmente tienen un período de espera de 30 días antes de entrar en vigor, aunque existen excepciones, por ejemplo, para ciertas operaciones hipotecarias. Los seguros privados pueden manejar sus propios plazos.
No esperes hasta que anuncien una tormenta. La fecha de compra de la póliza no siempre es la fecha en que comienza la cobertura. Confirma por escrito la fecha efectiva, el deducible y los límites antes de depender de esa protección.
Cómo revisar tu protección antes de una inundación
Si ya tienes un seguro de hogar, una revisión puede ayudarte a descubrir si existe una brecha de cobertura. Te recomendamos seguir estos pasos:
- 1. Consulta tu póliza de hogar
Identifica las exclusiones por inundación, los daños por agua incluidos, los deducibles y las posibles coberturas adicionales para drenajes o respaldo de alcantarillado.
- 2. Evalúa el riesgo de tu dirección
Revisa el mapa de inundación aplicable a tu propiedad y consulta antecedentes conocidos de la zona; recuerda que los mapas no representan todos los escenarios posibles.
- 3. Compara la protección del edificio y de tus bienes
Verifica si una póliza de inundación protegería también muebles, electrodomésticos y pertenencias, y si sus límites serían suficientes para tu situación.
- 4. Confirma la fecha de inicio de cobertura
Pregunta si existe un período de espera, cuándo comienza exactamente la protección y qué ocurre si una tormenta se presenta antes.
- 5. Habla con un asesor sobre las alternativas
Consulta las opciones disponibles para tu dirección y aclara cualquier duda antes de contratar o renovar.
¿Qué hacer si tu vivienda ya sufrió una inundación?
Primero prioriza tu seguridad. No ingreses en áreas inundadas si hay riesgos eléctricos o estructurales. Una vez que sea seguro, toma fotografías y videos de los daños, conserva recibos de gastos de emergencia y contacta a tu aseguradora o agente cuanto antes.
No deseches objetos dañados sin documentarlos y consulta con la compañía antes de realizar reparaciones permanentes. El proceso de reclamo, los plazos y los documentos necesarios dependen del tipo de póliza y de la aseguradora.
Preguntas frecuentes sobre inundaciones y seguros en Texas
¿Mi póliza de hogar paga los daños cuando el agua entra desde la calle? Generalmente no. Los daños por agua acumulada que ingresa desde el exterior suelen considerarse inundación y requieren un seguro contra inundaciones aparte.
¿Necesito seguro contra inundaciones si mi casa no está en una zona de alto riesgo? Puede ser conveniente. Estar fuera de una zona de alto riesgo no elimina la posibilidad de inundación; revisa tu ubicación, la exposición local y las opciones de póliza.
¿Un seguro contra inundaciones cubre mis muebles y aparatos electrónicos? Puede cubrirlos si contrataste protección para bienes personales y el daño cumple las condiciones de la póliza. En el NFIP, esta cobertura se adquiere por separado de la cobertura del edificio.
¿Puedo contratar hoy una póliza para una tormenta que se aproxima? No debes suponer que entrará en vigor inmediatamente. Las pólizas NFIP suelen tener una espera de 30 días, con excepciones; los plazos de aseguradoras privadas pueden variar.
Revisa tu cobertura con Loyal Services LLC
En Loyal Services LLC ayudamos a familias y propietarios de Katy y del área de Houston a entender mejor sus opciones de seguro. Podemos revisar contigo qué cubre tu póliza actual de hogar, identificar posibles vacíos y orientarte sobre las alternativas de protección contra inundaciones disponibles.
La meta es sencilla: que sepas qué está protegido, qué no está incluido y qué preguntas hacer antes de que ocurra una emergencia.
¿Tu casa está protegida frente a una inundación?
Solicita una revisión de tu póliza con nuestro equipo bilingüe en Katy. Te ayudamos a entender tus opciones y los límites de cobertura.
Nota: esta guía es informativa. Los límites, condiciones, exclusiones y fechas de vigencia dependen de la póliza contratada y de la aseguradora.